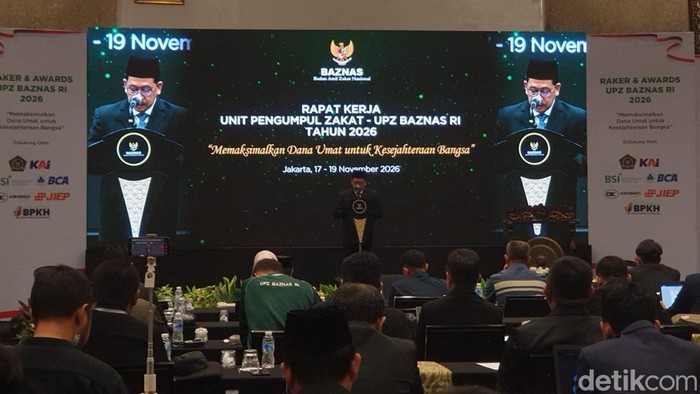
Badan Amil Zakat Nasional (BAZNAS) RI menginstruksikan seluruh jajaran pengelola zakat, mulai dari tingkat pusat hingga daerah, untuk memperketat pengelolaan arsip dinamis dan retensi dokumen. Langkah ini dinilai krusial sebagai benteng mitigasi risiko hukum sekaligus menjamin tata kelola zakat yang transparan dan akuntabel.
Wakil Ketua BAZNAS RI, Zainut Tauhid Sa'adi, menekankan bahwa tertib kearsipan berperan vital dalam menjaga integritas lembaga. Menurutnya, setiap kebijakan, keputusan, maupun transaksi penyaluran zakat wajib memiliki dasar hukum serta rekam jejak administrasi yang sah.
"Arsip bukan sekadar tumpukan kertas atau dokumen pelengkap semata, melainkan merupakan alat bukti yang sah, sekaligus menjadi benteng perlindungan dan instrumen mitigasi risiko hukum bagi BAZNAS. Apabila sewaktu-waktu dilakukan evaluasi atau audit, BAZNAS telah siap dengan rekam jejak yang transparan dan akuntabel," ujar Zainut dalam keterangannya di Jakarta, Selasa (17/11/2026).
SCROLL TO CONTINUE WITH CONTENT
Untuk menopang tata kelola kearsipan tersebut, BAZNAS telah menerbitkan sejumlah instrumen regulasi internal. Aturan tersebut meliputi Peraturan BAZNAS Nomor 1 Tahun 2021 tentang Tata Naskah Dinas, Keputusan Ketua BAZNAS Nomor 72 Tahun 2025 tentang Klasifikasi Arsip, Peraturan Ketua BAZNAS Nomor 4 Tahun 2025 tentang Jadwal Retensi Arsip, serta Keputusan Ketua BAZNAS Nomor 250 Tahun 2025 tentang Sistem Klasifikasi Keamanan dan Akses Arsip Dinamis.
Zainut meminta agar sederet regulasi tersebut tidak hanya berhenti di atas kertas, melainkan diterapkan secara konsisten oleh seluruh BAZNAS provinsi maupun kabupaten/kota.
Senada dengan hal tersebut, Direktur Kearsipan Pusat Arsip Nasional Republik Indonesia (ANRI), Rio Admiral Parikesit, menegaskan bahwa pengelolaan arsip yang tertib dan berkelanjutan merupakan bukti nyata kepada muzaki (pemberi zakat) bahwa dana umat dikelola secara amanah.
Rio merinci, terdapat empat tahapan utama dalam pengelolaan zakat yang wajib meninggalkan jejak bukti otentik:
- Tahap Penghimpunan: Dibuktikan melalui bukti penerimaan zakat, rekening koran, dan dokumen rekonsiliasi.
- Tahap Pendistribusian: Dibuktikan lewat dokumen verifikasi *mustahik* (penerima zakat), surat penetapan, dan tanda bukti penyaluran.
- ahap Pendayagunaan: Dibuktikan dengan dokumen perencanaan program, catatan pendampingan, hingga laporan hasil kegiatan.
- Tahap Akuntabilitas: Dibuktikan melalui laporan keuangan komprehensif serta hasil audit syariah dan audit keuangan.
Lebih lanjut, Rio menjelaskan bahwa siklus kearsipan harus dijalankan secara menyeluruh mulai dari penciptaan, penggunaan, pemeliharaan, hingga penyusutan atau pemusnahan dokumen sesuai aturan.
"Pemusnahan yang sah dapat dilakukan jika sebuah arsip sudah tidak memiliki nilai guna, telah habis retensinya dan berketerangan dimusnahkan berdasarkan Jadwal Retensi Arsip, tidak ada peraturan perundang-undangan yang melarang, dan tidak berkaitan dengan penyelesaian proses suatu perkara," pungkas Rio.